Fast jeder beginnt mit demselben Klick: ein Immobilienportal, ein Filter für den Kaufpreis, ein paar schöne Grundrisse. Es fühlt sich an wie der erste Schritt. In Wahrheit ist es der fünfte, und wer ihn zuerst geht, macht die vier davor unter Zeitdruck.
Das ist kein Vorwurf. Die Suche ist der sichtbarste Teil des ganzen Weges, also halten wir sie für den Anfang. Eine Bank sieht das anders. Für sie beginnt dein Immobilienkauf lange bevor du eine Wohnung kennst, nämlich bei der Frage, was du tragen kannst. Dieser Artikel zeigt dir die Reihenfolge, in der die Bank denkt, und warum sie dir Zeit, Nerven und Enttäuschungen erspart.
Das Wichtigste in 30 Sekunden
- · Es geht hier um eine Immobilie als Kapitalanlage, die vermietet wird. Für ein Eigenheim gelten andere Zahlen.
- · Der erste Schritt ist nicht die Wohnungssuche, sondern die ehrliche Einordnung deiner Ausgangslage.
- · Erst Unterlagen und Bonität, dann der Finanzierungsrahmen, dann die Wohnung. In dieser Reihenfolge rechnet auch die Bank.
- · Wer umgekehrt startet, verliebt sich in Kaufpreise, die er nicht einordnen kann, und klärt die Finanzierung unter Druck.
- · Die erste Zahl, die du kennen solltest, ist nicht der Kaufpreis, sondern die Rate, die eine Bank bei dir für tragbar hält.
Das Missverständnis
Warum sich die Suche wie ein Anfang anfühlt
Portale sind darauf gebaut, dich zu begeistern. Du siehst Balkone, Altbaudielen und Quadratmeterpreise, aber nirgends steht, ob diese Wohnung zu deiner Finanzierung passt. Die Folge ist ein Muster, das sich in fast jeder Kaufgeschichte wiederholt: erst die Wohnung, dann die Hoffnung, dann die Rechnung.
Dazu kommt ein zweites Missverständnis. Viele suchen für die erste Kapitalanlage mit dem Blick eines Eigennutzers: Würde ich hier wohnen wollen? Für eine vermietete Wohnung ist das die falsche Frage. Entscheidend ist, ob Lage, Miete und Rate zusammenpassen und ob die Bank diese Rechnung mitträgt. Warum das eigene Zuhause dabei eine ganz andere Logik hat, steht in Eigenheim: das teuerste Hobby deiner Karriere.
Das Fundament
Was ein Kirchturm in Ulm über deine erste Immobilie verrät
Im Jahr 1377 legten die Bürger von Ulm den Grundstein für ihr Münster. Bezahlt haben den Bau nicht Fürsten oder ein Bistum, sondern die Bürgerschaft der Stadt selbst. Ende des 15. Jahrhunderts zeigten sich am Gebäude Schäden: Die Statik war der geplanten Größe des Turms nicht gewachsen. Der Baumeister Burkhard Engelberg ließ das Turmfundament verstärken und die Seitenschiffe teilen. Erst mit diesem Fundament konnte der Turm später weiter wachsen.
Vom Grundstein 1377 bis zur Turmspitze 1890
0 Jahre
Mit 161,53 Metern war der Hauptturm weit über ein Jahrhundert der höchste Kirchturm der Welt.
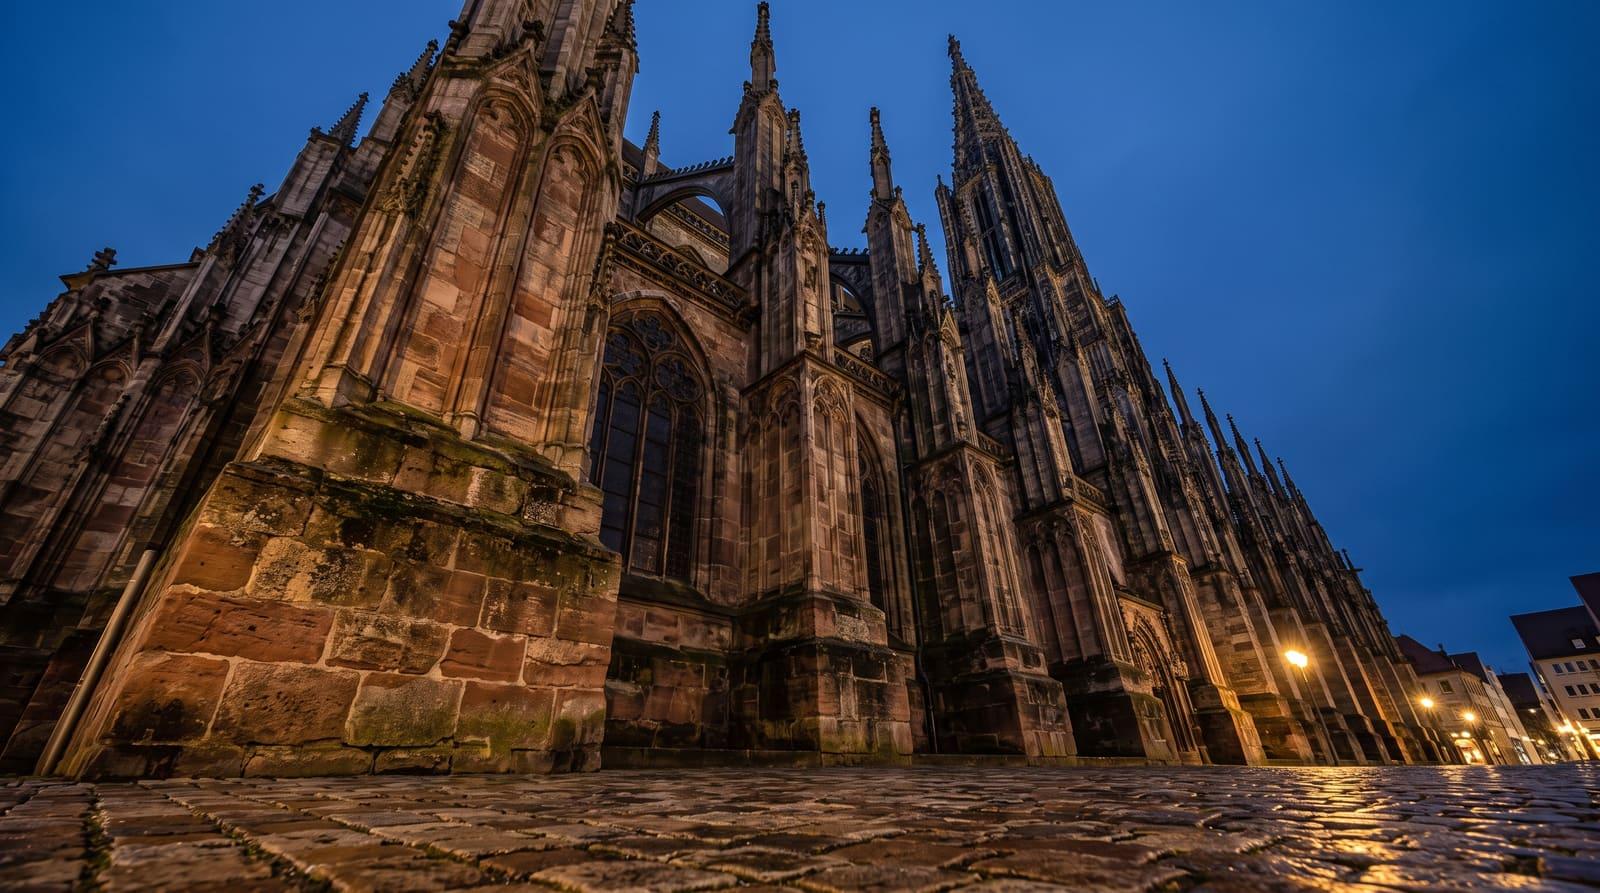
Mit deiner ersten Immobilie ist es genauso, nur geht es um Jahre statt um Jahrhunderte. Die Wohnung ist der Turm, den alle sehen. Das Fundament sind drei unsichtbare Dinge: deine Ausgangslage, deine Unterlagen und das Bild, das sich eine Bank von deiner Bonität macht. Wer den Turm zuerst plant, merkt spät, was das Fundament nicht trägt.
Die Wohnung ist das, was alle sehen. Gekauft wird sie auf dem, was keiner sieht.
Die Reihenfolge
Dieselben Schritte, nur richtig herum
Der Weg zur ersten vermieteten Wohnung besteht aus sechs Schritten. Keiner davon ist geheim, und fast jeder, der kauft, geht sie alle. Der Unterschied liegt ausschließlich in der Reihenfolge. Schalte unten zwischen beiden Varianten hin und her und achte darauf, welche Karten an ihrer richtigen Stelle landen.
Dieselben sechs Schritte, zwei Reihenfolgen
- 01Passende Wohnung auswählenDu suchst nach Kaufpreisen, von denen du nicht weißt, ob sie zu dir passen.
- 02Besichtigung, Kaufvertrag, NotarTermine entstehen für eine Wohnung, deren Finanzierung noch offen ist.
- 03Finanzierungsrahmen festlegenDie Bank rechnet zum ersten Mal, mit einem konkreten Objekt im Nacken.
- 04Unterlagen vollständig ordnenUnter Zeitdruck fehlen Nachweise, jede Lücke verlängert die Prüfung.
- 05Bonität aus Bankensicht klärenErst jetzt zeigt sich, wie die Bank dich sieht, oft zu spät für genau diese Wohnung.
- 06Ausgangslage ehrlich einordnenEingeordnet wird meistens erst nach der ersten Absage.
In dieser Reihenfolge steht kein einziger Schritt dort, wo die Bank ihn erwartet. Schritt eins im Finanzierungscheck angehen.
Die erste Zahl
Nicht der Kaufpreis, sondern die Rate
Wer auf Portalen sucht, denkt in Kaufpreisen. Eine Bank denkt in Raten. Sie fragt nicht, welche Wohnung dir gefällt, sondern welcher monatliche Betrag bei dir dauerhaft tragbar ist, und rechnet von dort rückwärts. Ein vereinfachtes Beispiel für einen Angestellten mit 3.600 € netto zeigt, wie aus einem Gehalt ein Rahmen wird, noch bevor eine Mieteinnahme dazukommt.
3.600 €
Nettoeinkommen im Monat, der Ausgangspunkt der Rechnung.
1.260 €
tragbare Rate bei rund 35 % des Nettos für den Kapitaldienst.
260.000 €
rechnerischer Darlehensrahmen, noch ohne die erwartete Mieteinnahme.
Diese Kette ist bewusst grob: pauschal 35 % Kapitaldienstgrenze und eine Annuität von rund 3,8 % Zins plus 2 % Tilgung. Deine echte Zahl hängt von Verpflichtungen, Zins und Bank ab. Aber schon diese grobe Rechnung verändert die Suche vollständig. Und falls dich an dieser Stelle das Eigenkapital beschäftigt: für Angestellte ist es seltener die Hürde, als viele denken.
Der Unterschied
Zwei Käufer, dieselbe Wohnung
Wer mit der Suche beginnt
- · Verliebt sich in eine Wohnung, bevor der Rahmen feststeht
- · Sammelt Unterlagen unter Zeitdruck
- · Erfährt die Bankensicht erst beim konkreten Objekt
- · Beginnt nach einer Absage wieder bei null
Wer mit dem Fundament beginnt
- · Kennt seinen Rahmen, bevor er sucht
- · Hat vollständige Unterlagen griffbereit
- · Weiß, wie die Bank seine Bonität einschätzt
- · Sucht gezielt und entscheidet ruhiger
Beide gehen am Ende dieselben sechs Schritte. Der erste Käufer geht sie aber in einer Reihenfolge, in der jeder Schritt den nächsten unter Druck setzt. Der zweite geht sie so, dass jeder Schritt den nächsten leichter macht. Das ist der ganze Unterschied, und er kostet nichts außer der Entscheidung, woanders anzufangen.
Der Weg nach vorn
Was du heute schon tun kannst
Du musst nicht heute kaufen, um heute anzufangen. Die ersten Schritte kosten keine Unterschrift und keine Anzahlung, nur ein wenig Ehrlichkeit dir selbst gegenüber.
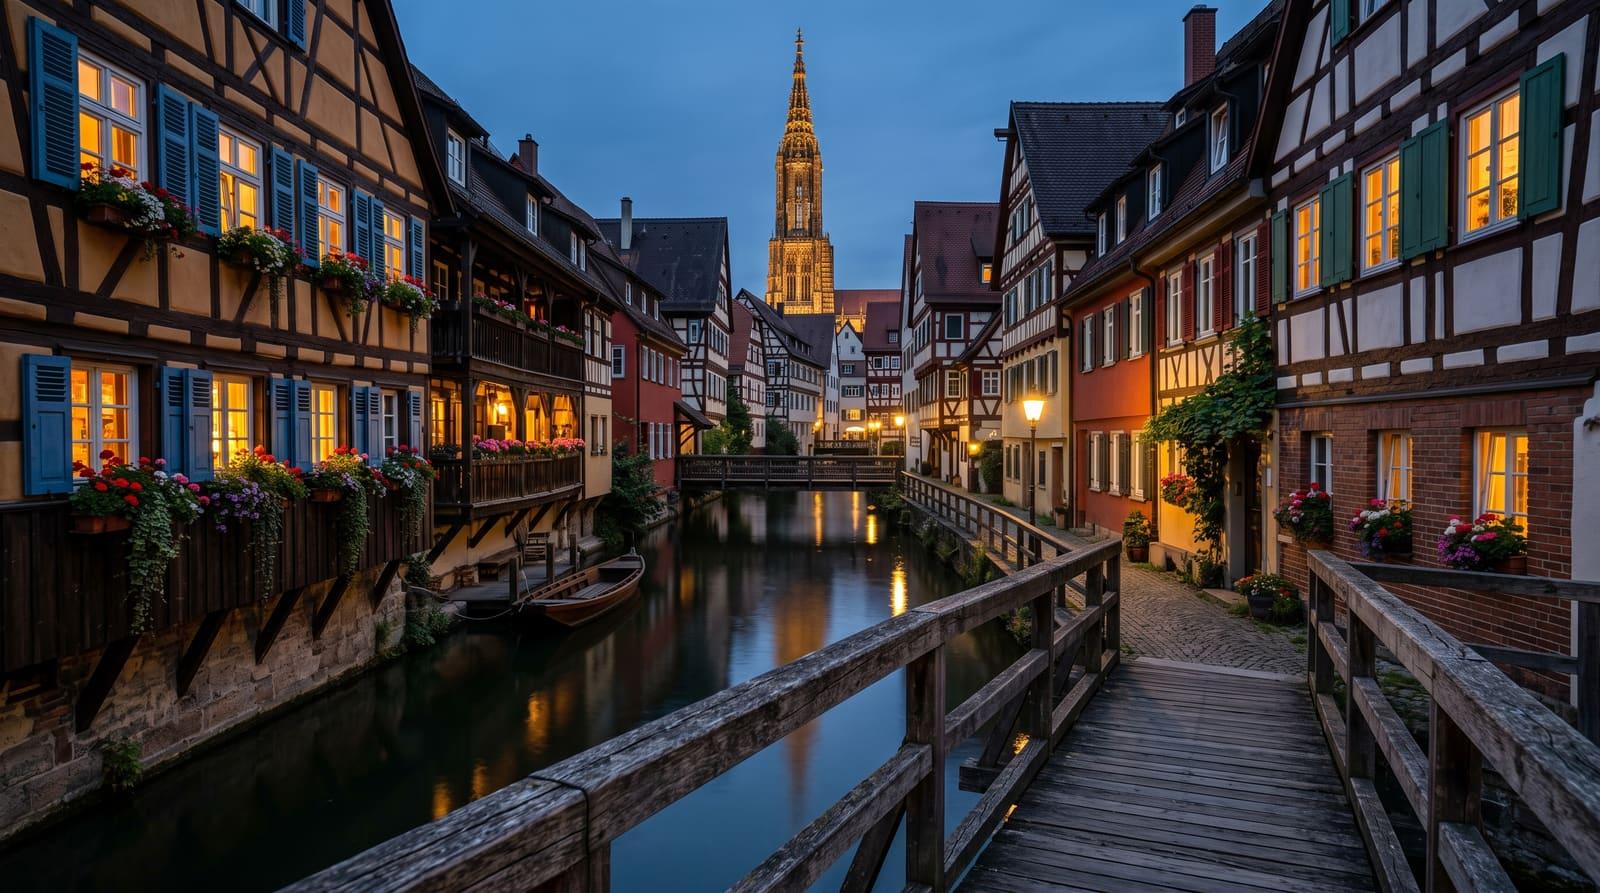
Der erste Schritt zur ersten Immobilie führt nicht zu einer Wohnung. Er führt zu einer ehrlichen Zahl.
Das Ulmer Münster steht heute nicht, weil seine Erbauer schnell waren, sondern weil irgendwann jemand das Fundament ernst genommen hat. Deine erste Kapitalanlage braucht keine Jahrhunderte. Sie braucht nur, dass du dort anfängst, wo die Bank ohnehin anfängt.
Quellen und Hinweis
Münsterbauamt Ulm (Baugeschichte des Ulmer Münsters) · Stadt Ulm · Deutsche Bundesbank (Statistiken zu Wohnungsbaukrediten) · Verbraucherzentrale (Baufinanzierung, Ablauf und Unterlagen). Die genannten Zahlen sind Durchschnitts- und Beispielwerte und stellen keine individuelle Finanzberatung und keine Finanzierungszusage dar. Kapitaldienstgrenzen, Zinsen und die Anrechnung von Mieteinnahmen unterscheiden sich von Bank zu Bank.
Transparenz: Meine Rolle ist die Vermittlung. Als Partner im Netzwerk von Endlich Vermieter Werden (Alois Köhle) bringe ich Interessenten mit den Fachleuten zusammen, die Beratung, Bankauswahl und Finanzierungsanfrage übernehmen. Das Angebot richtet sich an Käufer einer vermieteten Immobilie (Kapitalanlage), eine Eigennutzung ist ausgeschlossen.
Geschrieben von Ruwim Werner, Partner und Vermittler für Endlich Vermieter Werden.
Finde in einem Gespräch heraus, ob Eigentum für dich realistisch ist
Im Finanzierungscheck beantwortest du fünf Fragen zu deiner Situation. Danach ordnen wir in einem kurzen Gespräch ein, ob eine vermietete Immobilie als Kapitalanlage für dich gerade realistisch ist und was dein sinnvoller nächster Schritt wäre.
Der Finanzierungscheck und das Gespräch kosten dich nichts. Entscheidest du dich danach für die Prüfung durch das Fachteam, ist diese Dienstleistung kostenpflichtig: 197 € für Angestellte, 497 € für Selbstständige.
Oder erst den Praxis-Leitfaden lesenHinweis: Dieser Schritt ist für Personen mit stabilem Einkommen ab ca. 2.500 € Netto gedacht, die eine Immobilie als Kapitalanlage kaufen und vermieten wollen. In Elternzeit, Probezeit, ohne feste Anstellung oder mit der Absicht, selbst einzuziehen, ist der Zeitpunkt erfahrungsgemäß noch nicht der richtige.
Ähnliche Artikel