In Deutschland zahlen Millionen Menschen jeden Monat dafür, dass jemand anderes Vermögen aufbaut. Nicht durch Zufall. Nicht durch Pech. Sondern durch ein System, das die wenigsten je hinterfragt haben.
Das ist kein Angriff auf Mieter. Es ist eine Einladung, einmal ehrlich nachzurechnen. Denn die meisten Menschen, mit denen ich spreche, haben nie wirklich geprüft, wohin ihr Geld eigentlich fließt und was es sie über die Jahre tatsächlich kostet.
Der Anfang
Drei Fragen, die kaum jemand beantworten kann
Bevor wir rechnen, stell dir drei einfache Fragen. Ehrlich. Die meisten können keine davon beantworten, nicht weil sie nicht intelligent genug wären, sondern weil es ihnen schlicht nie jemand erklärt hat.
Die Rechnung
144.000 Euro. Überwiesen. Weg.
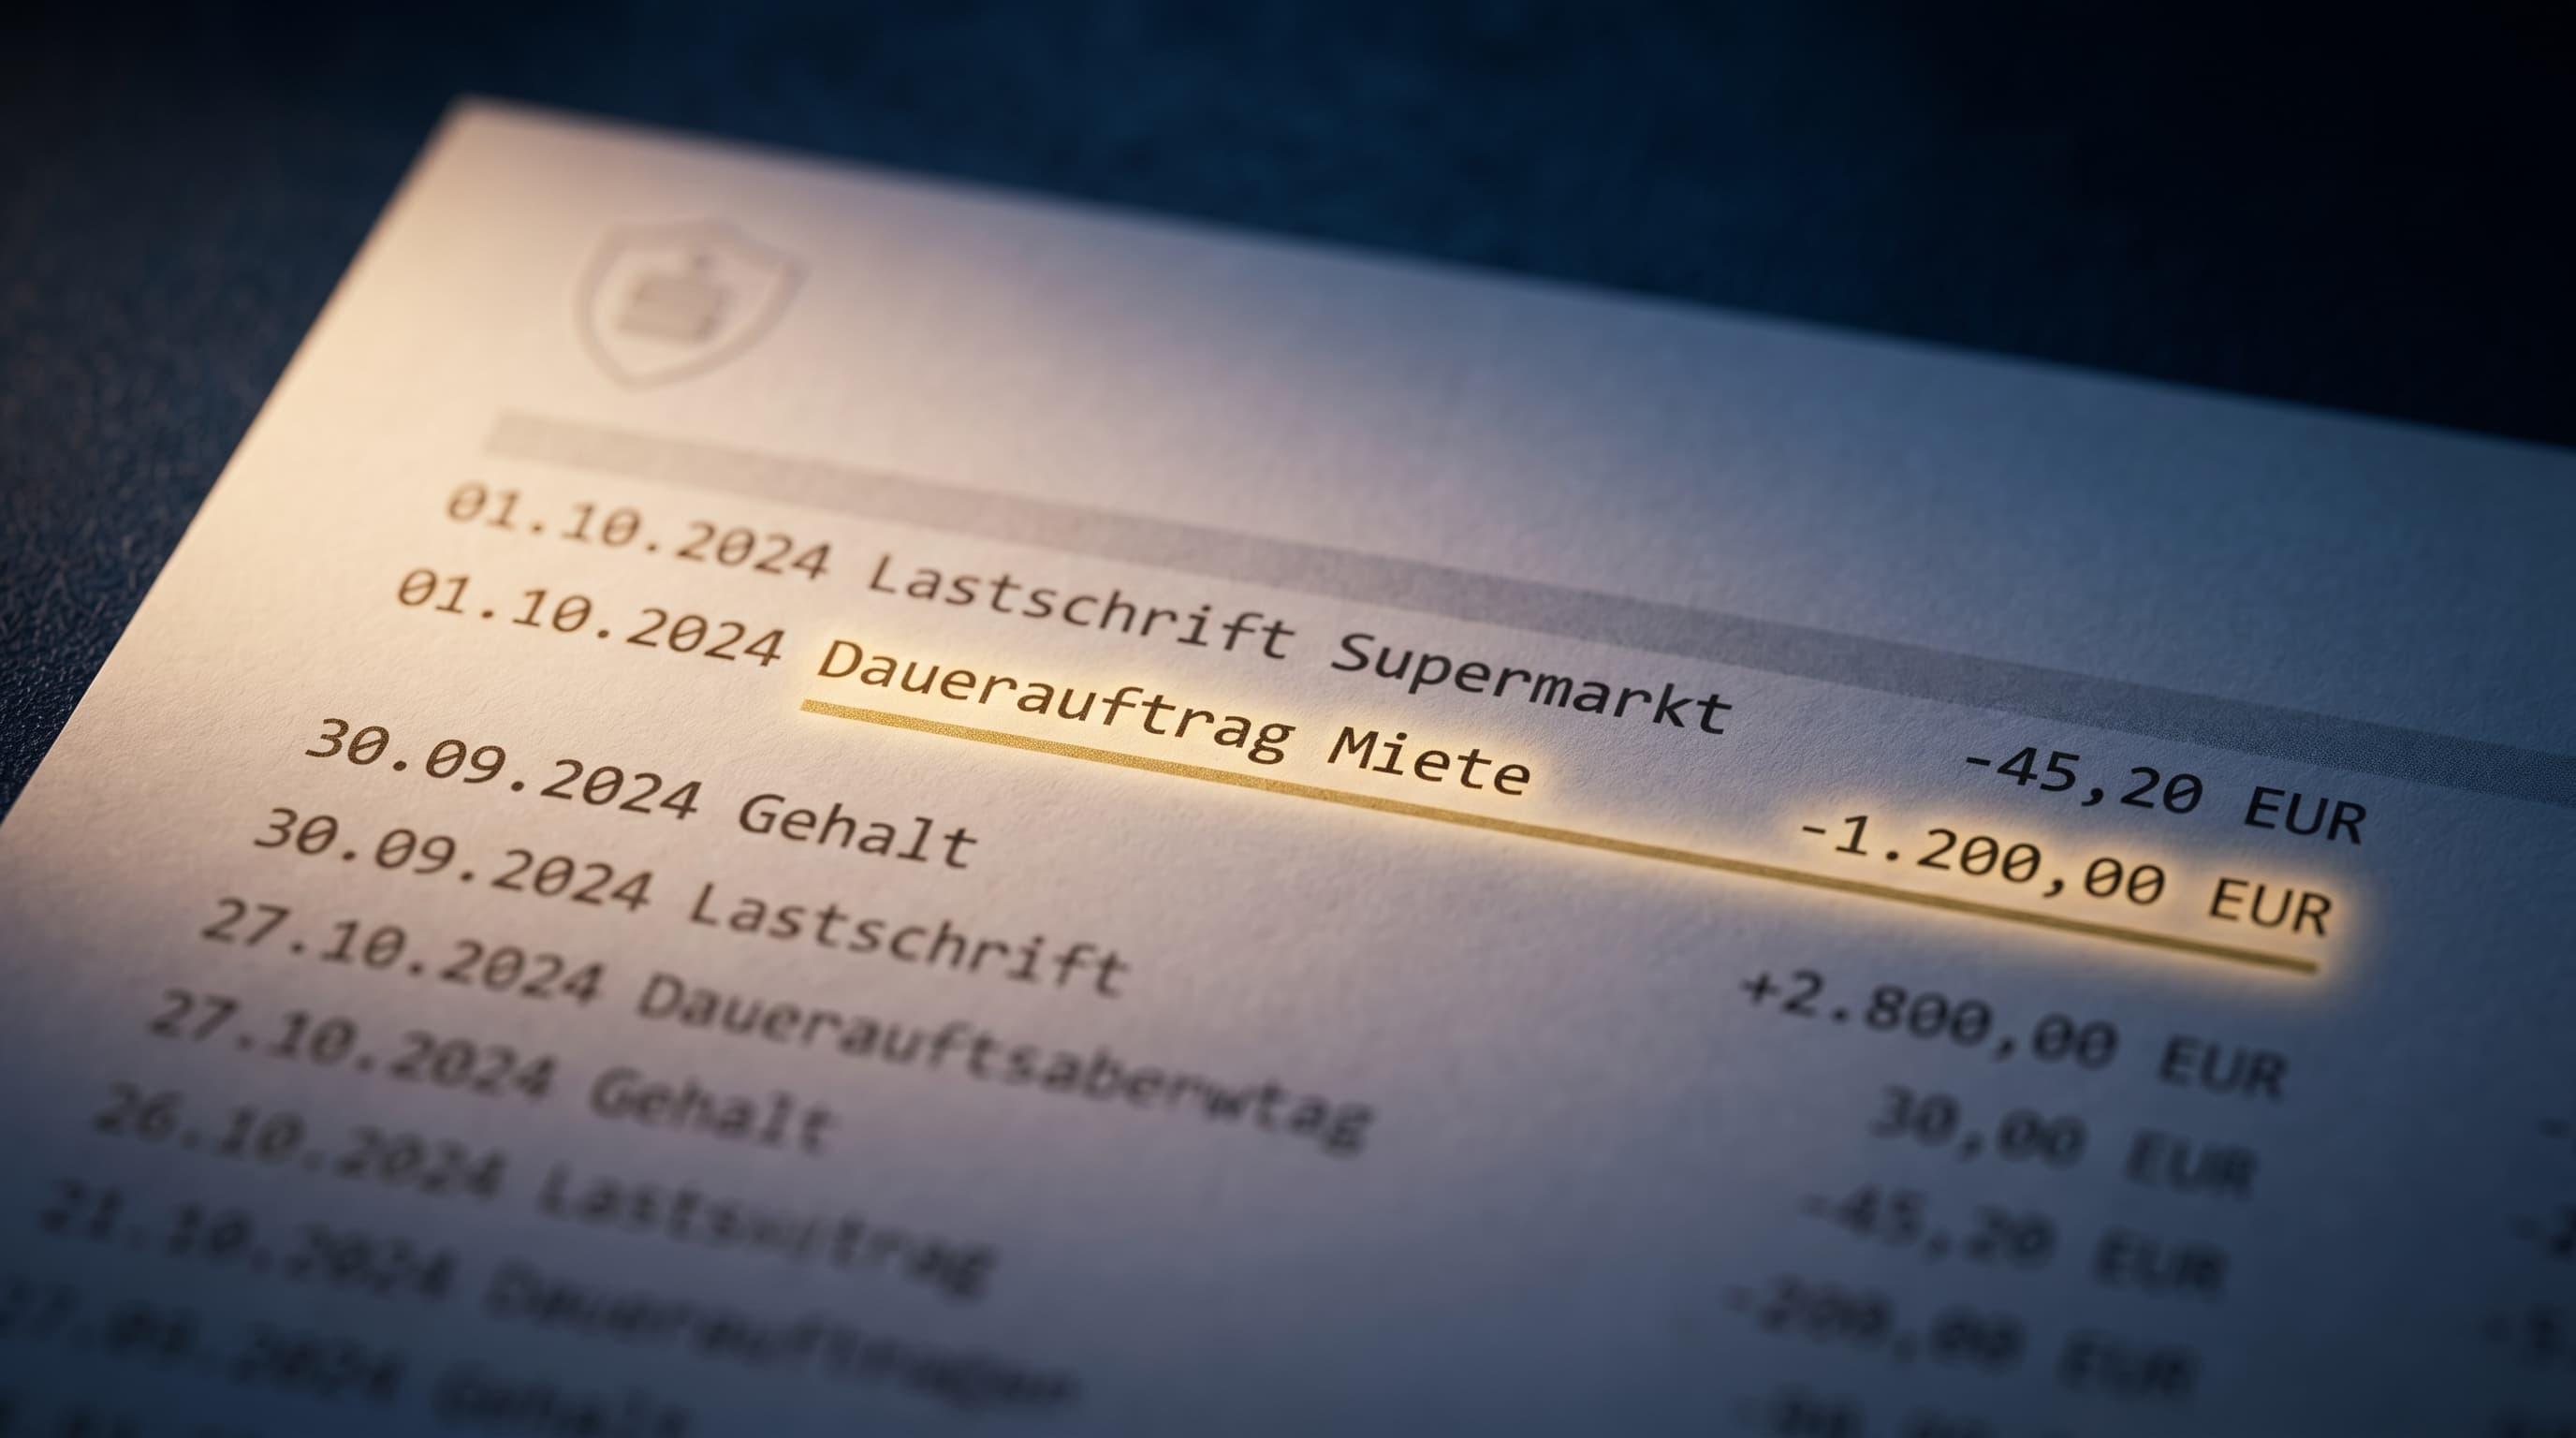
Werden wir konkret. Der durchschnittliche Haushalt in Deutschland zahlt rund 1.200 Euro Miete pro Monat, der Bundesschnitt für eine Zweizimmerwohnung in einer mittelgroßen Stadt. Das sind keine Phantasiezahlen, sondern Daten des Statistischen Bundesamts.
1.200 EUR × 12 Monate × 10 Jahre
0€
14.400 EUR pro Jahr, zehn Jahre lang.
144.000 Euro sind raus. Überwiesen. Weg. Und jetzt kommt die Frage, die sich kaum jemand zu stellen traut: Was hast du dafür bekommen? Das Recht, nächsten Monat wieder zu zahlen. Kein Eigenkapital. Keine Wertsteigerung für dich. Keinen Vermögensaufbau. Nur das Recht, zu bleiben. Und falls du jetzt denkst, genau daran scheitere es ja, am fehlenden Eigenkapital: für Angestellte ist das meist der falsche Grund.
Rechne mit deiner eigenen Zahl
In 10 Jahren überweist du insgesamt
0€
Geld, das kein Eigenkapital für dich aufbaut. Willst du wissen, ob du stattdessen kaufen könntest? Mach den Immobilien-Quick-Check.
Das ist kein Angriff. Das ist Arithmetik.
Der Perspektivwechsel
Schau einmal auf die andere Seite
Nehmen wir an, dein Vermieter hat dieselbe Wohnung vor zehn Jahren für 200.000 Euro gekauft, finanziert über ein Bankdarlehen mit einer monatlichen Rate von rund 900 Euro. Die Frage ist nur: Wer hat diese 900 Euro bezahlt?
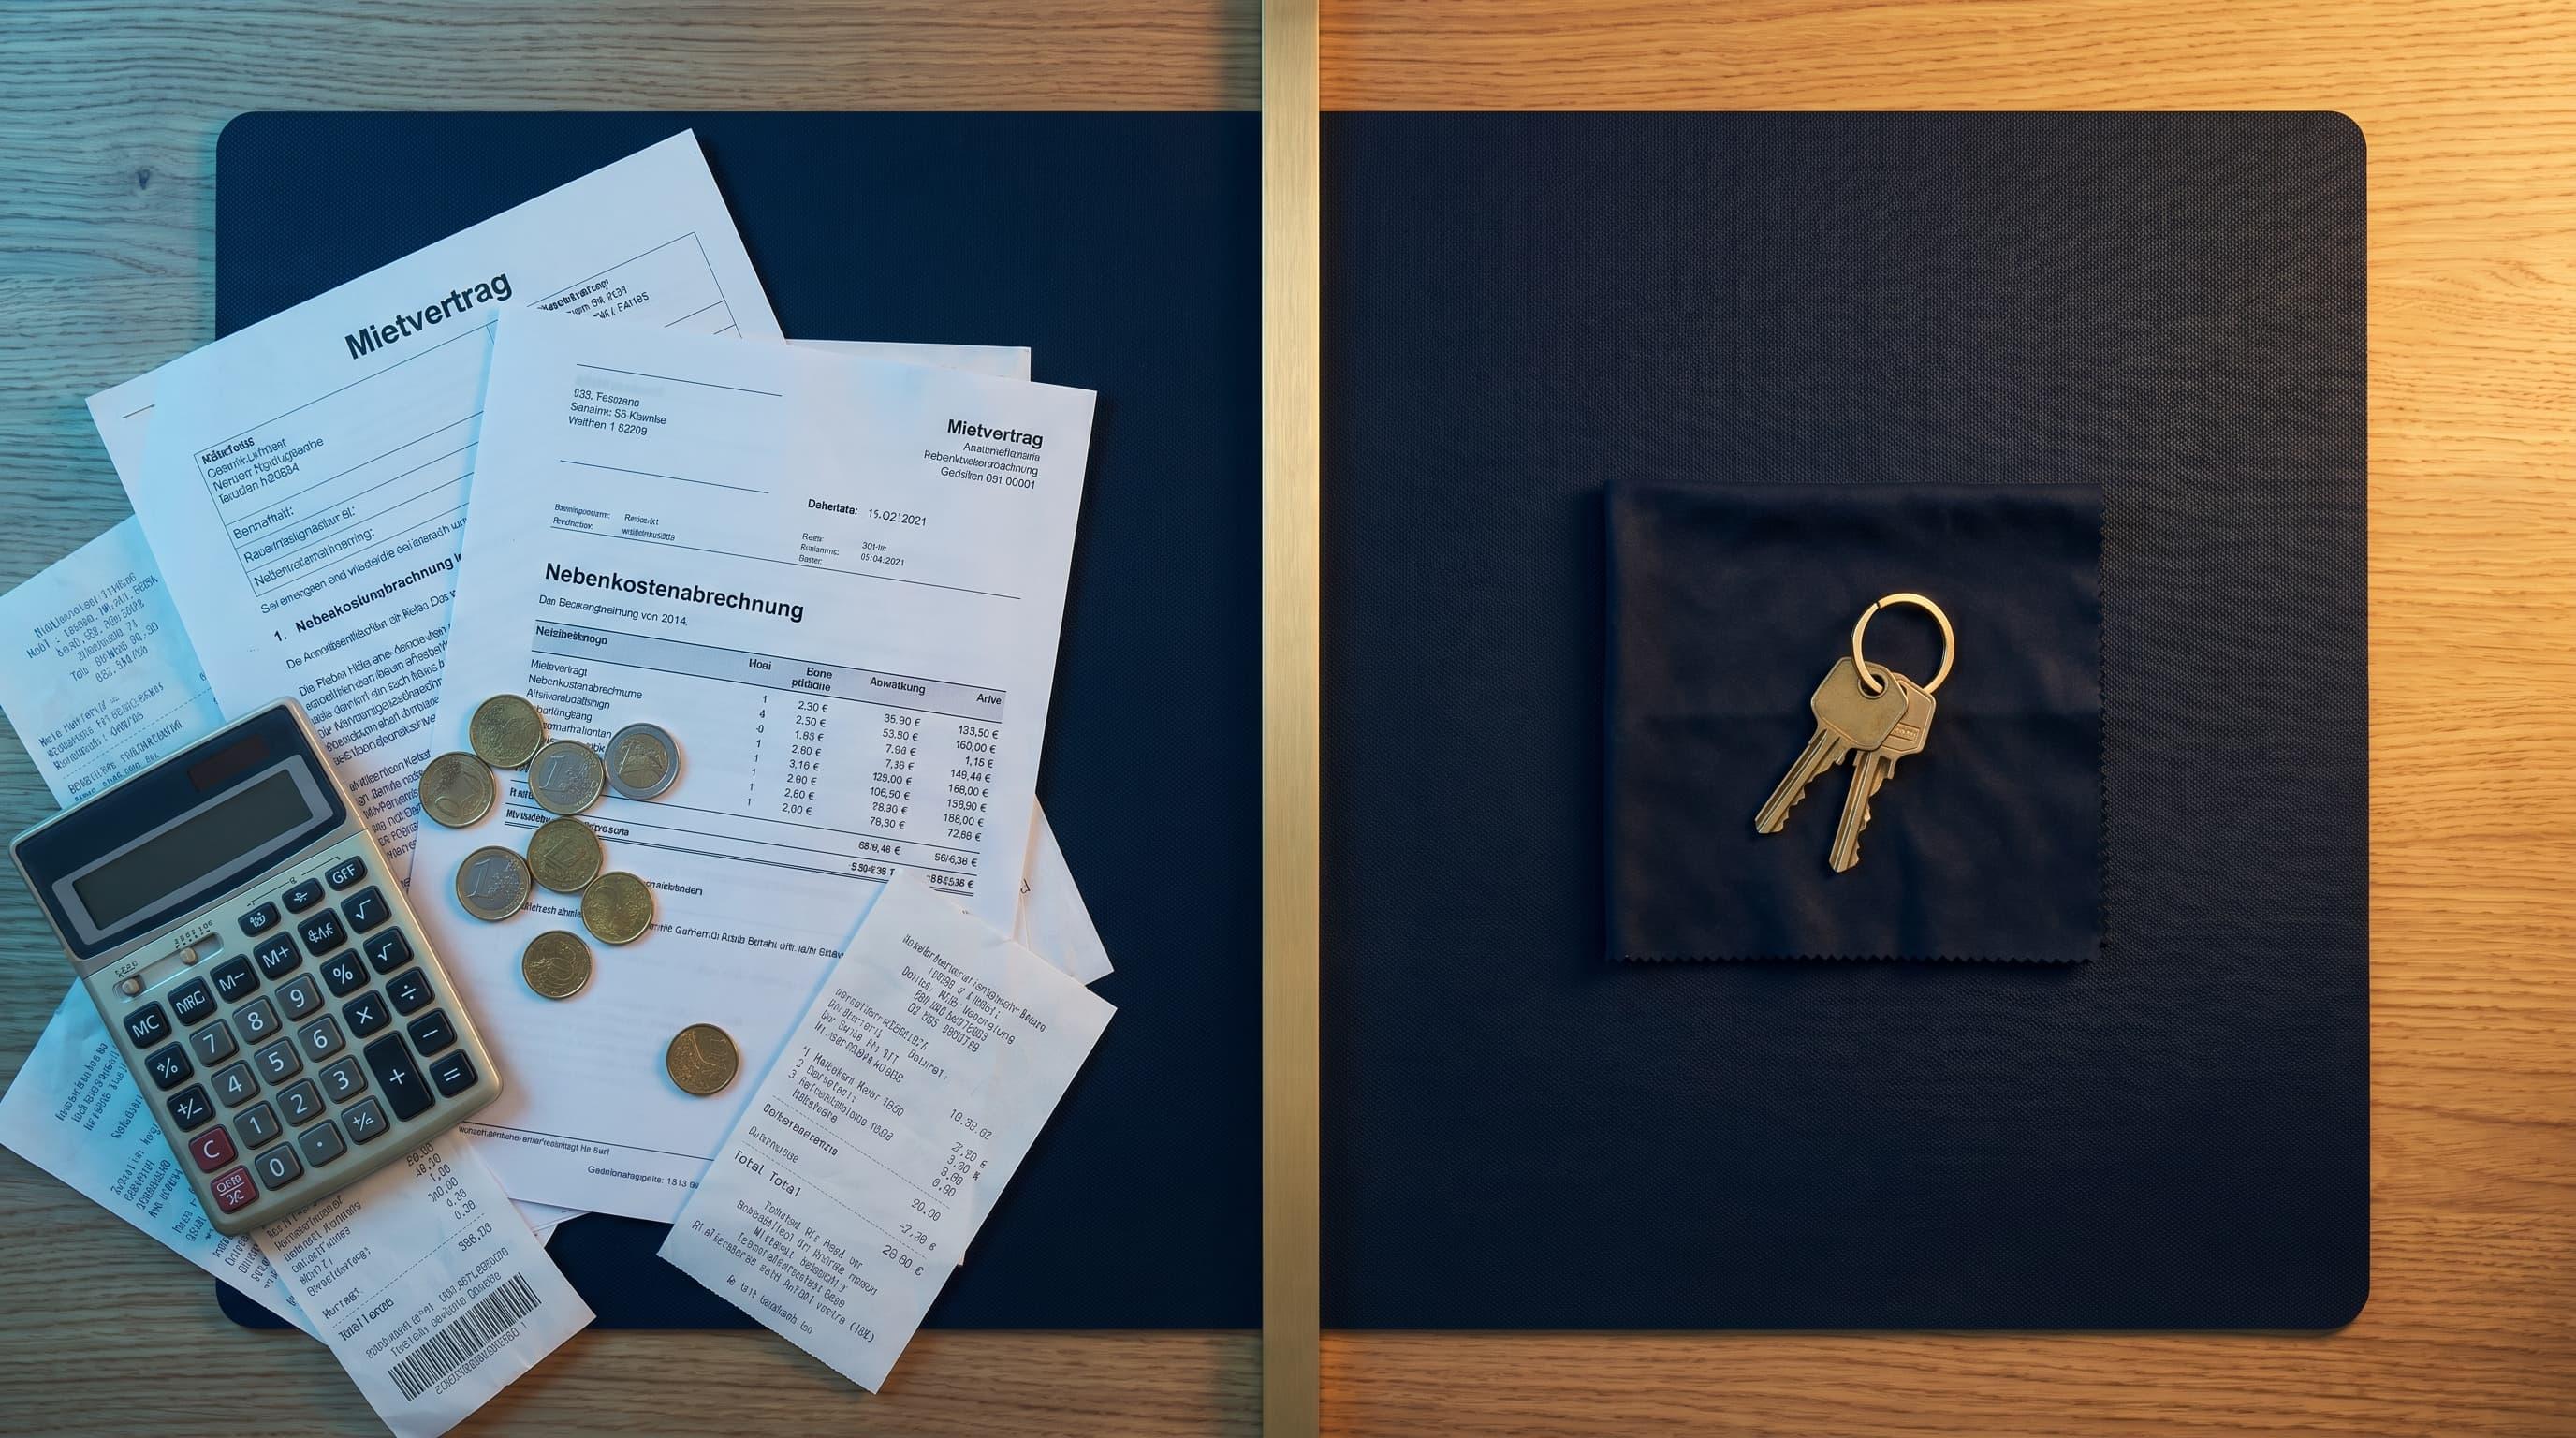
Als Mieter
- · 144.000 EUR Miete in 10 Jahren gezahlt
- · 0 EUR Eigenkapital aufgebaut
- · 0 EUR Wertsteigerung
- · Ergebnis: das Recht, weiter zu zahlen
Als Eigentümer
- · Darlehen größtenteils durch die Miete getilgt
- · Immobilie nach 10 Jahren 30–45 % mehr wert
- · 60.000–90.000 EUR Wertsteigerung
- · Ergebnis: ein Vermögenswert, der bleibt
Nach Daten des Verbands Deutscher Pfandbriefbanken ist eine solche Immobilie heute im Schnitt 30 bis 45 Prozent mehr wert als vor zehn Jahren. Bei 200.000 Euro Kaufpreis sind das 60.000 bis 90.000 Euro Wertsteigerung für deinen Vermieter, finanziert durch dich. Nochmal: kein Vorwurf. Ein System mit zwei Seiten. Die Frage ist nur, auf welcher du sitzt.
Der größte Irrtum
„Ich habe doch kein Eigenkapital"
Ich kenne den Gedanken, der jetzt vielleicht in deinem Kopf ist: „Klingt gut, aber für mich geht das nicht, ich habe kein Eigenkapital." Das ist der meistgehörte Satz in diesem Bereich. Und er beruht auf einem Mythos.
Fakt ist: Die KfW, die staatliche Förderbank, sowie zahlreiche Privatbanken bieten heute Finanzierungsmodelle an, bei denen kein oder kaum klassisches Eigenkapital erforderlich ist. Vorausgesetzt: ein stabiles Einkommen, eine gute Bonität und eine passende Immobilie. Das hat nichts mit Glück zu tun, sondern mit Struktur. Wie eine Bank dabei rechnet, steht Schritt für Schritt in der Haushaltsrechnung der Bank.
Der Unterschied zwischen Menschen, die kaufen, und Menschen, die weiter mieten, ist meistens nicht Eigenkapital. Es ist Information.
Die Zahl, die alles zusammenfasst
Sechsmal
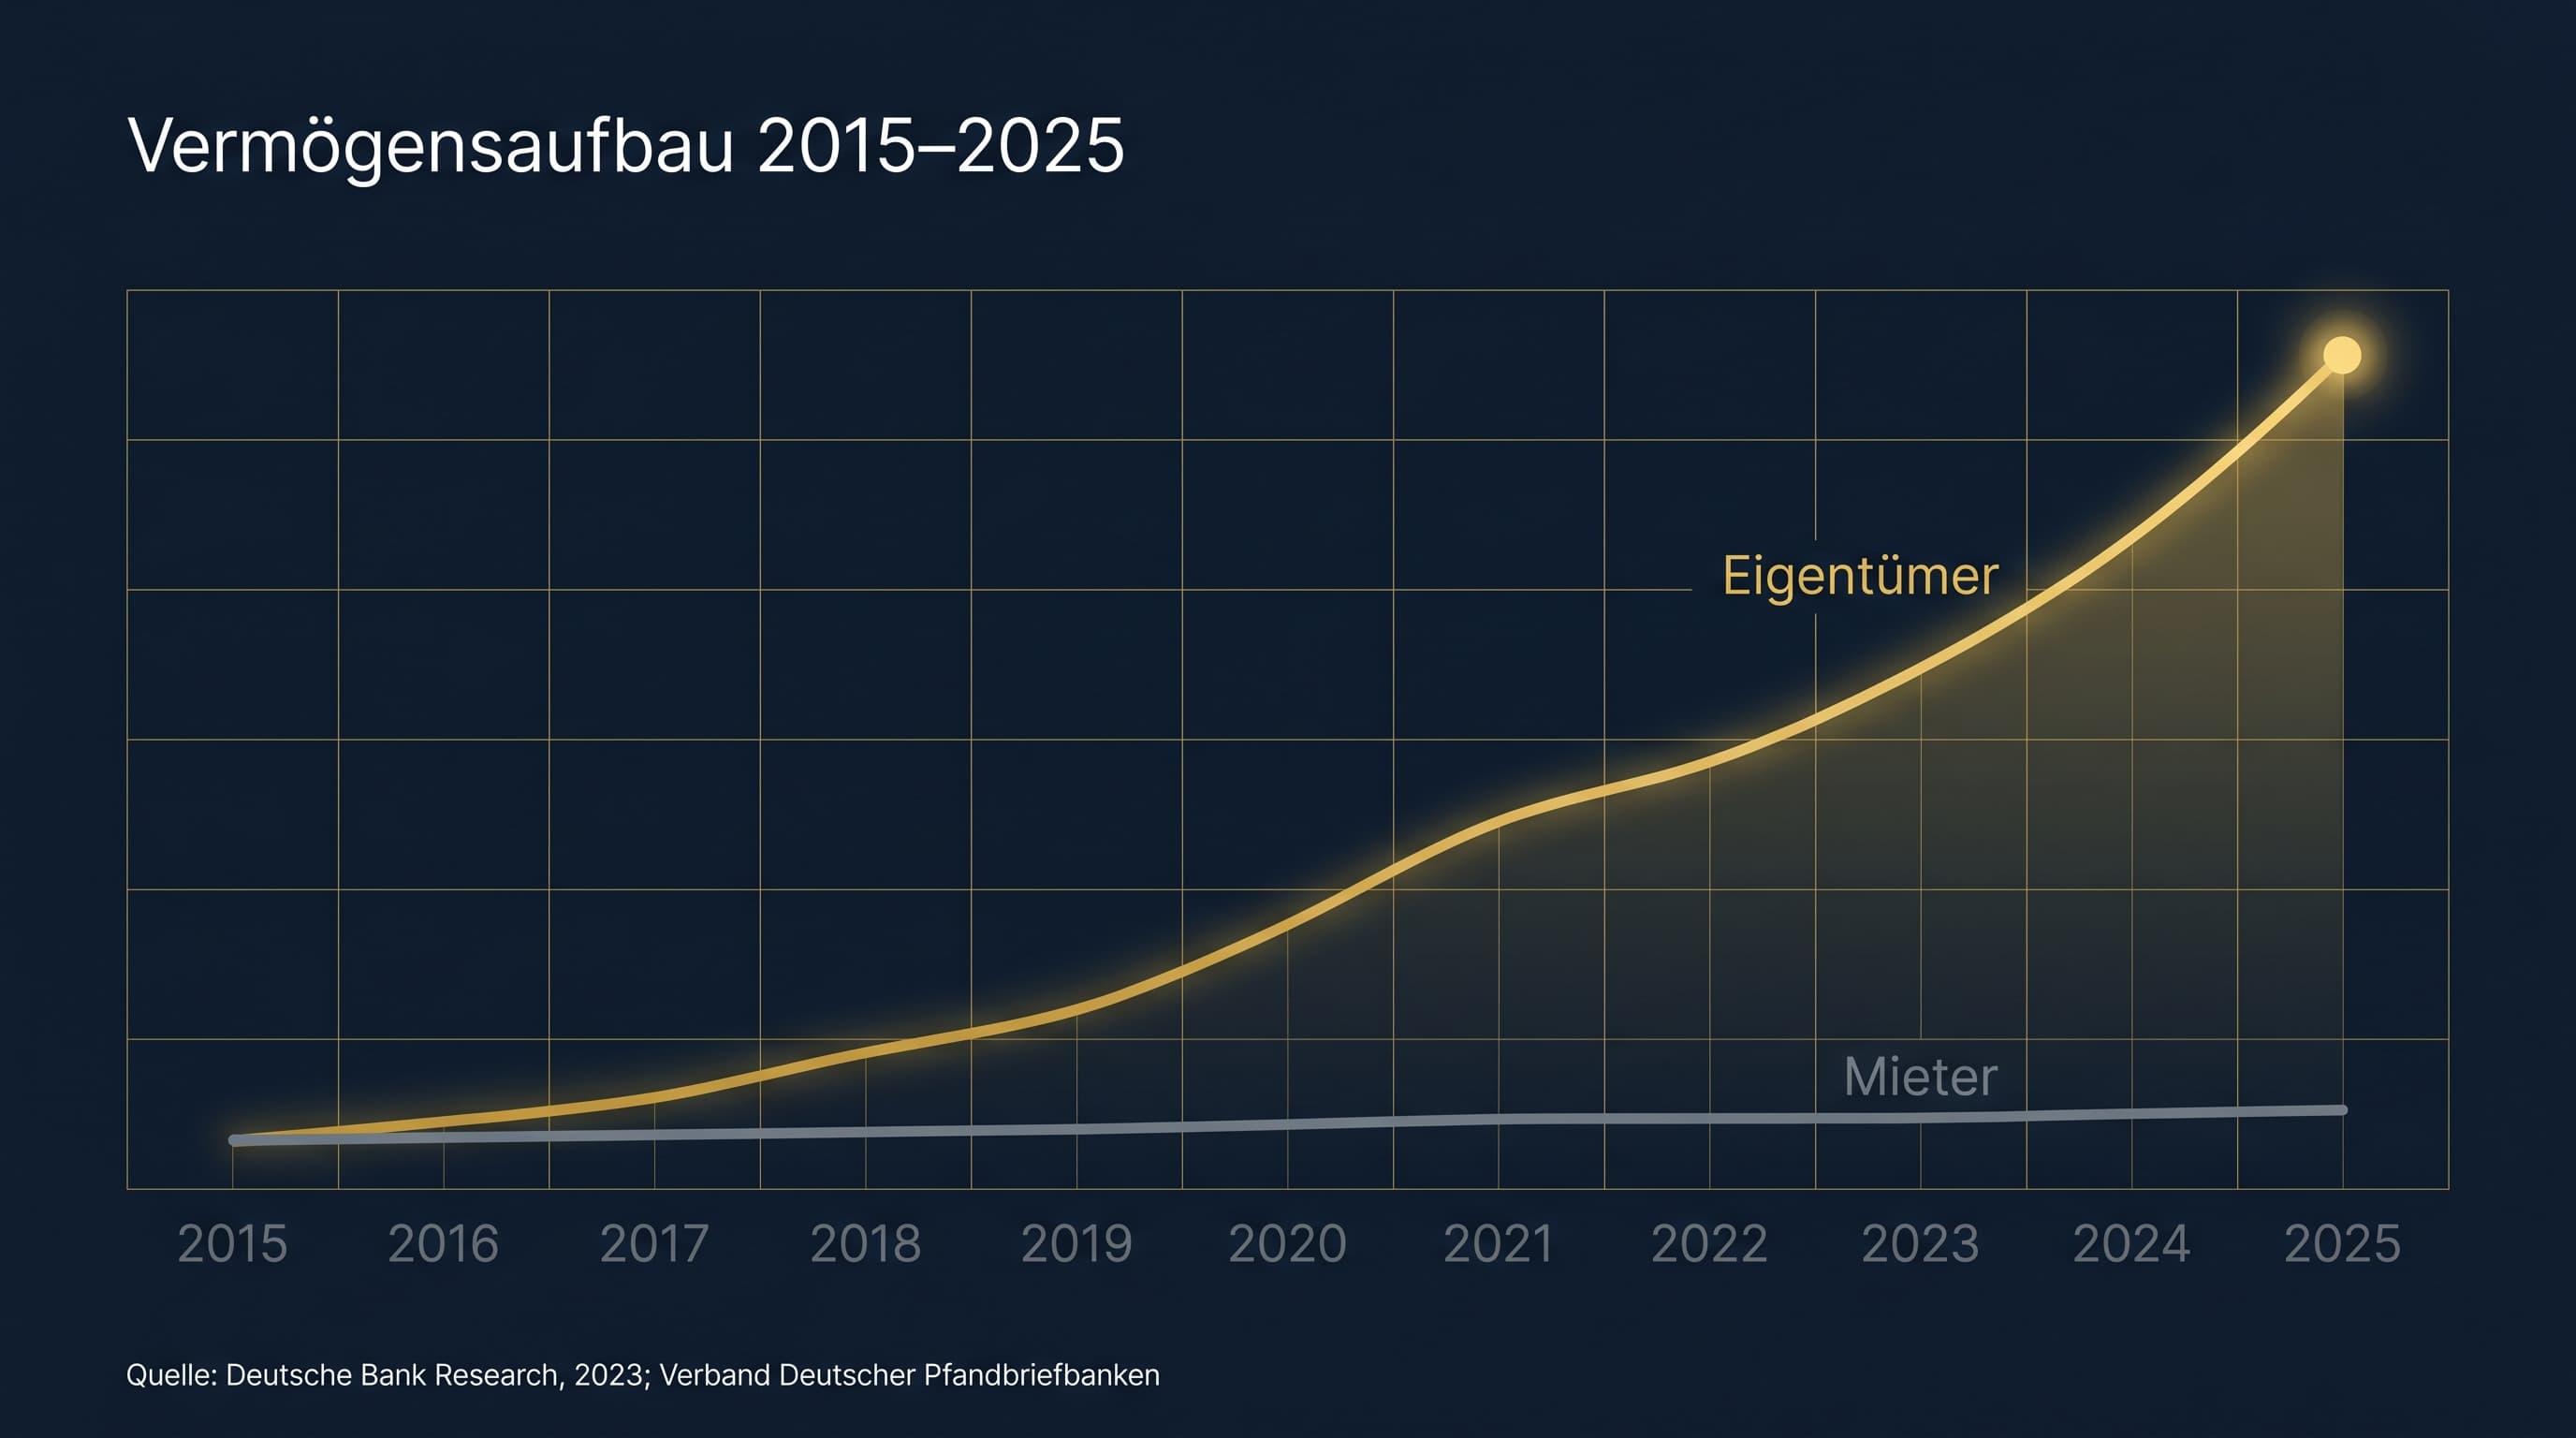
Eine Untersuchung von Deutsche Bank Research aus dem Jahr 2023 zeigt: Wer in Deutschland zwischen 1995 und 2015 eine Immobilie erworben hat, mit durchschnittlichem Einkommen, ohne Erbschaft und ohne Schenkung, hat bis 2025 ein Nettovermögen aufgebaut, das im Schnitt sechsmal höher ist als das von Mietern mit identischem Einkommensverlauf.
0 €
deine Monatsmiete im Beispiel
0 €
in 10 Jahren überwiesen
0 €
Vermögen, das davon für dich bleibt
Nicht, weil diese Eigentümer klüger waren. Nicht, weil sie mehr verdient haben. Sondern weil sie ein System für sich haben arbeiten lassen, anstatt für jemand anderen.
Der Preis des Wartens
Der teuerste Satz lautet: „Ich warte noch"
Das Erschreckende daran: Der Zeitpunkt, an dem all das möglich gewesen wäre, war für viele genau der Moment, in dem sie sagten: „Ich warte noch ein bisschen." Jeder Monat, in dem du wartest, ist ein weiterer Monat, in dem deine Miete das Vermögen von jemand anderem aufbaut.
Quellen
Statistisches Bundesamt · Verband Deutscher Pfandbriefbanken · KfW Förderbank · Deutsche Bank Research (2023). Die genannten Zahlen sind Durchschnitts- und Beispielwerte und stellen keine individuelle Finanzberatung oder Renditezusage dar.
Transparenz: Meine Rolle ist die Vermittlung. Als Partner im Netzwerk von Endlich Vermieter Werden (Alois Köhle) bringe ich Interessenten mit den Fachleuten zusammen, die Beratung, Bankauswahl und Finanzierungsanfrage übernehmen. Das Angebot richtet sich an Käufer einer vermieteten Immobilie (Kapitalanlage), eine Eigennutzung ist ausgeschlossen.
Geschrieben von Ruwim Werner, Partner und Vermittler für Endlich Vermieter Werden.
Finde in einem Gespräch heraus, ob Eigentum für dich realistisch ist
Im Finanzierungscheck beantwortest du fünf Fragen zu deiner Situation. Danach ordnen wir in einem kurzen Gespräch ein, ob eine vermietete Immobilie als Kapitalanlage für dich gerade realistisch ist und was dein sinnvoller nächster Schritt wäre.
Der Finanzierungscheck und das Gespräch kosten dich nichts. Entscheidest du dich danach für die Prüfung durch das Fachteam, ist diese Dienstleistung kostenpflichtig: 197 € für Angestellte, 497 € für Selbstständige.
Oder erst den Praxis-Leitfaden lesenHinweis: Dieser Schritt ist für Personen mit stabilem Einkommen ab ca. 2.500 € Netto gedacht, die eine Immobilie als Kapitalanlage kaufen und vermieten wollen. In Elternzeit, Probezeit, ohne feste Anstellung oder mit der Absicht, selbst einzuziehen, ist der Zeitpunkt erfahrungsgemäß noch nicht der richtige.
Ähnliche Artikel